Sachbezug in der Lohnabrechnung richtig abrechnen

Sachbezüge können Mitarbeiter:innen einen attraktiven Mehrwert zusätzlich zum Gehalt bieten. Für Unternehmen kommt es jedoch auf die korrekte Umsetzung an: Der jeweilige Sachbezug muss richtig eingeordnet, bewertet und entsprechend seiner steuerlichen Behandlung in der Lohnabrechnung erfasst werden.

Auf dieser Seite erfahren Sie Schritt für Schritt, wie Sie Sachbezüge abrechnen, welche Angaben die Lohnbuchhaltung benötigt und worauf es bei der monatlichen Prüfung ankommt.

Sie möchten zunächst die wichtigsten Grundlagen verstehen? Unser Blogbeitrag erklärt den Sachbezug in der Lohnabrechnung einfach und kompakt.

Das Wichtigste im Überblick

Um einen Sachbezug korrekt abzurechnen, müssen Arbeitgeber:innen zunächst Art und Wert der Leistung bestimmen. Anschließend wird geprüft, welche steuerliche und sozialversicherungsrechtliche Behandlung gilt und wie der Vorteil im Abrechnungssystem erfasst werden muss.

Die wichtigsten Schritte:

  • Leistung einordnen: Handelt es sich um einen Sachbezug oder eine Geldleistung?
  • Wert bestimmen: Welcher geldwerte Vorteil ist anzusetzen?
  • Steuerregel prüfen: Ist die Leistung steuerfrei, steuerbegünstigt oder steuerpflichtig?
  • Grenzen berücksichtigen: Greift beispielsweise die monatliche 50-Euro-Freigrenze?
  • Sachbezug erfassen: Sind Lohnart sowie Steuer- und Sozialversicherungskennzeichen korrekt? 
  • Nachweise dokumentieren: Sind die relevanten Daten und Unterlagen nachvollziehbar verfügbar?

Einen übergreifenden Einstieg in Definition, Arten und steuerliche Regeln bietet unsere Seite Sachbezug einfach erklärt. 

Abrechnungsprozess in 5 Schritten

Wie werden Sachbezüge in der Lohnabrechnung abgerechnet?

Sachbezüge werden nicht pauschal nach einem einheitlichen Verfahren abgerechnet. Entscheidend sind die Art der Leistung, ihr Wert und die jeweils geltenden steuerlichen Regelungen.

Der Abrechnungsprozess lässt sich grundsätzlich in fünf Schritte gliedern:

1. Sachbezug oder Geldleistung bestimmen

Zunächst muss geprüft werden, ob steuerlich tatsächlich ein Sachbezug vorliegt.

Ein Sachbezug ist eine Leistung, die Mitarbeiter:innen nicht als frei verfügbares Geld erhalten. Dazu können Waren, Dienstleistungen sowie bestimmte Gutscheine und Geldkarten gehören.

Zweckgebundene Geldleistungen, nachträgliche Kostenerstattungen und andere auf einen Geldbetrag lautende Vorteile gelten dagegen grundsätzlich als Geldleistungen. Bestimmte Gutscheine und Geldkarten können davon ausgenommen sein, wenn sie ausschließlich zum Bezug von Waren oder Dienstleistungen berechtigen und die gesetzlichen Anforderungen erfüllen. Das ist in § 8 Einkommensteuergesetz geregelt.

Praxis-Tipp: Halten Sie bereits bei der Einführung eines Benefits fest, um welche Leistung es sich handelt und nach welcher Regelung sie behandelt werden soll. So erhält die Lohnbuchhaltung eine klare Grundlage für die weitere Verarbeitung.

2. Wert des Sachbezugs ermitteln

Im nächsten Schritt wird der Wert des geldwerten Vorteils bestimmt.

Sachbezüge sind grundsätzlich mit dem um übliche Preisnachlässe geminderten üblichen Endpreis am Abgabeort anzusetzen. Für einzelne Sachbezugsarten, etwa Mahlzeiten, Unterkunft oder die private Nutzung eines Firmenwagens, gelten jedoch besondere Bewertungsverfahren. 

Deshalb sollten Arbeitgeber:innen nicht automatisch dieselbe Bewertungsmethode auf alle Sachbezüge übertragen.

Für die Abrechnung sind vor allem diese Fragen wichtig:

  • Welchen wirtschaftlichen Wert hat die Leistung?
  • Gilt ein marktüblicher Preis oder ein amtlicher Sachbezugswert?
  • Leistet der oder die Mitarbeiter:in eine Zuzahlung?
  • Für welchen Monat ist der Vorteil zu berücksichtigen?
  • Gilt für die Leistung eine besondere Freigrenze oder ein Freibetrag?

3. Steuerliche Behandlung prüfen

Nach der Bewertung wird geprüft, wie der Sachbezug steuerlich zu behandeln ist.

Je nach Leistung kann der Vorteil:

  • steuer- und sozialversicherungsfrei bleiben,
  • pauschal versteuert werden,
  • nach einem amtlichen Sachbezugswert bewertet werden,
  • oder vollständig steuer- und sozialversicherungspflichtig sein.

Ein bekanntes Beispiel ist die monatliche 50-Euro-Freigrenze. Die relevanten Sachbezüge bleiben nach § 8 Abs. 2 Satz 11 EStG außer Ansatz, wenn die Vorteile insgesamt 50 Euro im Kalendermonat nicht übersteigen. Für entsprechende Gutscheine und Geldkarten gilt zusätzlich, dass sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden müssen.

Die Voraussetzungen, Einsatzmöglichkeiten und Abgrenzungen erklären wir ausführlich auf unserer Seite zum 50-Euro-Sachbezug.
 

4. Passende Lohnart und Kennzeichen hinterlegen

Stehen Art, Wert und steuerliche Behandlung fest, muss der Sachbezug im Abrechnungssystem passend eingerichtet werden.

In der Praxis sind insbesondere folgende Punkte zu prüfen:

  • eindeutige Bezeichnung der Lohnart,
  • steuerliche Kennzeichnung,
  • sozialversicherungsrechtliche Kennzeichnung,
  • Zuordnung als laufender oder sonstiger Bezug,
  • maßgeblicher Abrechnungszeitraum,
  • Behandlung möglicher Zuzahlungen,
  • und erforderliche Nachweise.

Die konkrete Lohnart hängt vom verwendeten Abrechnungssystem und vom Sachbezug ab. Deshalb gibt es keine allgemeingültige Lohnart, die für alle Sachbezüge und jede Software gleichermaßen geeignet ist.

Wichtig: Die Einrichtung sollte mit der internen oder externen Lohnbuchhaltung abgestimmt werden. Bei steuerlichen Einzelfragen empfiehlt sich zusätzlich die Prüfung durch eine Steuerberatung.

5. Sachbezug monatlich prüfen und dokumentieren

Regelmäßig gewährte Sachbezüge sollten in jedem Abrechnungsmonat überprüft werden.

Dabei sind insbesondere folgende Fragen relevant:

  • Welcher Sachbezug wurde tatsächlich gewährt?
  • Welcher Wert ist für den jeweiligen Monat anzusetzen?
  • Wurde eine Freigrenze eingehalten?
  • Müssen mehrere relevante Sachbezüge zusammengerechnet werden?
  • Wurde die Leistung zusätzlich zum Gehalt gewährt?
  • Stimmen Lohnart und steuerliche Kennzeichnung?
  • Sind Korrekturen aus früheren Monaten erforderlich?
  • Liegen die notwendigen Nachweise vor?

Ein standardisierter Monatsprozess hilft, Fehler früh zu erkennen und die Abrechnung nachvollziehbar zu halten.

Wie wird der 50-Euro-Sachbezug abgerechnet?

Beim 50-Euro-Sachbezug kommt es vor allem auf die monatliche Gesamtbetrachtung an.

Die nach § 8 Abs. 2 Satz 1 EStG bewerteten Vorteile bleiben außer Ansatz, wenn sie nach Abzug möglicher Eigenzahlungen insgesamt 50 Euro im Kalendermonat nicht übersteigen.  

Für bestimmte Gutscheine und Sachbezugskarten gelten zusätzlich diese Voraussetzungen:

  • Sie berechtigen ausschließlich zum Bezug von Waren oder Dienstleistungen.
  • Sie erfüllen die gesetzlichen Anforderungen an Gutscheine und Geldkarten.
  • Sie werden zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt.
  • Die relevante Freigrenze wird im jeweiligen Kalendermonat nicht überschritten.  

Beispiele für die monatliche Abrechnung

Die folgenden Beispiele zeigen, wann die 50-Euro-Freigrenze eingehalten und wann sie überschritten wird.

Beispiele zur Abrechnung der 50-€-Freigrenze
Sachverhalt  Relevanter Monatswert Ergebnis
Ein Sachbezug über 40 Euro  40,00 €  Freigrenze eingehalten 
Ein Sachbezug über 50 Euro  50,00 €  Freigrenze eingehalten 
Ein Sachbezug über 50,01 Euro  50,01 €  Freigrenze überschritten
Zwei relevante Sachbezüge: 30 € + 20 €  50,00 €  Freigrenze eingehalten 
Zwei relevante Sachbezüge: 30 € + 20 €  55,00 €  Freigrenze überschritten


Wichtig: Die 50 Euro sind eine Freigrenze und kein Freibetrag. Sobald die relevanten Vorteile insgesamt 50 Euro im Kalendermonat übersteigen, greift die Begünstigung nach § 8 Abs. 2 Satz 11 EStG nicht mehr.  

Der grundlegende Funktionsweise und weitere typische Fehler erklärt unser Blogbeitrag zum Sachbezug in der Lohnabrechnung. 

Wie wird ein Sachbezug auf der Lohnabrechnung ausgewiesen?

Sachbezüge müssen im Rahmen der Lohnabrechnung und der lohnsteuerlichen Aufzeichnungen korrekt berücksichtigt werden. Wie sie auf der Entgeltabrechnung sichtbar dargestellt werden, hängt vom jeweiligen Sachverhalt, der eingerichteten Lohnart und dem verwendeten Abrechnungssystem ab.

Für eine nachvollziehbare Verarbeitung empfiehlt sich eine eindeutige Bezeichnung, beispielsweise:

  • Sachbezug 50 Euro,
  • Sachbezug Gutschein,
  • Sachbezug Geldkarte,
  • Mahlzeitengestellung,
  • Unterkunft, oder geldwerter Vorteil Firmenwagen.

Unscharfe Sammelbegriffe erschweren dagegen die interne Kontrolle und die spätere Zuordnung.

Praxis-Tipp: Legen Sie für jeden regelmäßig gewährten Sachbezug fest, welche Information an die Lohnbuchhaltung übermittelt wird, wer für die Kontrolle verantwortlich ist und wie Nachweise gespeichert werden. 

Welche Sachbezüge müssen in der Lohnabrechnung unterschieden werden?

Nicht alle Sachbezüge folgen der 50-Euro-Regel. Je nach Leistung gelten unterschiedliche Bewertungs- und Besteuerungsvorschriften. 

Leistung Typische Einordnung  Worauf die Lohnbuchhaltung achten sollte
Geeigneter Gutschein oder Sachbezugskarte  gegebenenfalls 50-Euro-Freigrenze  Zusätzlichkeit, Monatswert und gesetzliche Anforderungen 
Ware oder Dienstleistung  Bewertung nach § 8 EStG  üblichen Endpreis und mögliche Zuzahlung prüfen 
Mahlzeit  gegebenenfalls amtlicher Sachbezugswert  Anlass, Preis und besondere Bewertungsregeln prüfen 
Unterkunft  gegebenenfalls amtlicher Sachbezugswert  Art der Unterkunft und maßgeblichen Wert bestimmen 
Firmenwagen zur privaten Nutzung  geldwerter Vorteil  Ein-Prozent-Regelung oder Fahrtenbuch berücksichtigen 


Der § 8 EStG enthält unterschiedliche Bewertungsregeln für Sachbezüge, unter anderem für Waren und Dienstleistungen, Mahlzeiten, Unterkunft und die private Nutzung eines betrieblichen Fahrzeugs.  

Einen strukturierten Überblick über Sachbezugsarten und weitere Arbeitgeberleistungen finden Sie auf unserer Seite Sachbezug: Regeln, Beispiele und Steuervorteile. 

Wann wird ein Sachbezug steuer- und sozialversicherungspflichtig?

Ein Sachbezug ist nicht automatisch steuerfrei. Entscheidend sind die gesetzlichen Voraussetzungen der jeweiligen Leistung.

Beim 50-Euro-Sachbezug kann die Begünstigung insbesondere entfallen, wenn:

  • die monatliche Freigrenze überschritten wird,
  • mehrere relevante Sachbezüge zusammen über 50 Euro liegen,
  • eine Geldleistung fälschlich als Sachbezug eingeordnet wird,
  • Gutscheine oder Geldkarten die gesetzlichen Anforderungen nicht erfüllen,
  • oder die Leistung durch Gehaltsumwandlung statt zusätzlich zum Arbeitslohn gewährt wird.  

Das Zusätzlichkeitserfordernis ist nicht erfüllt, wenn der Arbeitslohn zugunsten der Leistung herabgesetzt, die Leistung auf den Arbeitslohn angerechnet oder anstelle einer bereits vereinbarten Gehaltserhöhung gewährt wird.  

Wird eine Begünstigung nicht erfüllt, muss geprüft werden, wie der Vorteil steuer- und sozialversicherungsrechtlich zu behandeln ist. Die konkrete Korrektur sollte mit der Lohnbuchhaltung oder Steuerberatung abgestimmt werden. 

Schritt für Schritt Anleitung

Wie wird ein Sachbezug nachträglich korrigiert?

Wurde ein Sachbezug zu spät gemeldet oder falsch abgerechnet, sollte zuerst der betroffene Abrechnungsmonat ermittelt werden. Anschließend wird geprüft, wie der Vorteil in diesem Monat hätte behandelt werden müssen.

Vorgehen bei einer Korrektur

Betroffenen Monat bestimmen

Wann wurde der Vorteil gewährt?

Wert nachvollziehen

Welcher Betrag hätte berücksichtigt werden müssen?

Steuerregel erneut prüfen

War die ursprüngliche Einordnung korrekt?

Freigrenze kontrollieren

Wurde sie durch die nachträgliche Erfassung überschritten?

Korrektur abstimmen

Ist eine Korrekturabrechnung erforderlich?

Dokumentation aktualisieren

Stimmen Abrechnung und gespeicherte Nachweise überein?

Wichtig: Sachverhalte aus mehreren Monaten sollten nicht ohne Prüfung in einem einzigen Monat zusammengefasst werden. Maßgeblich ist grundsätzlich der jeweilige Zufluss beziehungsweise die konkrete Gewährung des Vorteils. 

Welche Daten benötigt die Lohnbuchhaltung?

Damit Sachbezüge korrekt verarbeitet werden können, benötigt die Lohnbuchhaltung klare und vollständige Angaben. 

 Empfohlene Übergabedaten

  • Name und Personalnummer der begünstigten Person
  • Art des Sachbezugs
  • Wert des Sachbezugs
  • Abrechnungs- beziehungsweise Zuflussmonat
  • mögliche Eigenbeteiligung
  • angewendete steuerliche Regelung
  • Information zur zusätzlichen Gewährung
  • gegebenenfalls Korrekturkennzeichen
  • relevante Belege oder Nachweise

Bei digitalen Sachbezugskarten können strukturierte Exporte oder Schnittstellen helfen, Informationen konsistent zwischen Benefit-Verwaltung, Personalabteilung und Lohnbuchhaltung zu übertragen. 

Checkliste: Sachbezug korrekt abrechnen

Mit dieser Checkliste können HR und Lohnbuchhaltung die wichtigsten Punkte vor Abschluss der monatlichen Abrechnung prüfen. 

Sachbezug einordnen

  • Liegt tatsächlich ein Sachbezug und keine Geldleistung vor?
  • Ist der Sachbezug eindeutig bezeichnet?
  • Wurde der richtige Wert ermittelt?
  • Ist der richtige Abrechnungsmonat zugeordnet?

Steuerliche Voraussetzungen prüfen

  • Ist die maßgebliche steuerliche Regelung bekannt?
  • Wurde eine relevante Freigrenze oder ein Freibetrag geprüft?
  • Wurden zusammenzurechnende Sachbezüge berücksichtigt?
  • Ist bei Gutscheinen und Geldkarten die zusätzliche Gewährung erfüllt?
  • Erfüllt die verwendete Lösung die gesetzlichen Anforderungen? 

Abrechnung und Dokumentation kontrollieren

  • Ist die passende Lohnart hinterlegt?
  • Stimmen Steuer- und Sozialversicherungskennzeichen?
  • Wurden Eigenzahlungen berücksichtigt?
  • Sind Korrekturen aus Vormonaten notwendig?
  • Liegen alle benötigten Nachweise vor?
  • Sind Zuständigkeit und Freigabe dokumentiert? 

Sachbezug digital verwalten und abrechnen

Je mehr Mitarbeiter:innen einen Sachbezug erhalten, desto wichtiger werden klare und skalierbare Prozesse.

Digitale Sachbezugslösungen können Unternehmen dabei unterstützen:

  • Guthaben zentral bereitzustellen,
  • Benefit-Budgets planbar zu steuern,
  • Mitarbeiter:innen eindeutig zuzuordnen,
  • wiederkehrende Abläufe zu vereinfachen,
  • und die Lösung in bestehende Personalprozesse einzubinden.

Bei der Auswahl sollten Unternehmen deshalb nicht nur auf die Einlösemöglichkeiten achten. Auch Verwaltungsaufwand, Reporting, Support und Integrationen in bestehende Systeme spielen eine wichtige Rolle. Der Pluxee Sachbezugs-Anbieter-Vergleich unterstützt Unternehmen bei der Bewertung dieser Kriterien.  

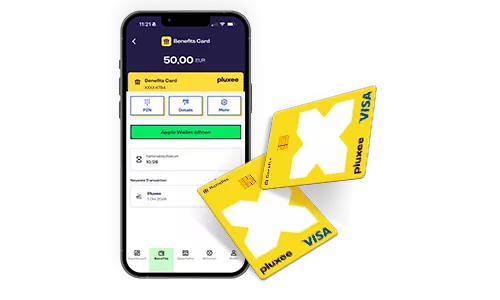
Pluxee Benefits Card

50-Euro-Sachbezug einfach digital umsetzen

Mit der Pluxee Benefits Card stellen Unternehmen ihren Mitarbeiter:innen den monatlichen Sachbezug digital bereit. Guthaben lassen sich zentral verwalten und optional in bestehende Personalprozesse integrieren. Mitarbeiter:innen behalten ihr Guthaben und ihre Transaktionen über die Pluxee App oder das Nutzerportal im Blick.

  • Bis zu 50 Euro Sachbezug pro Monat
  • Zentrale digitale Verwaltung
  • Integration in bestehende HR-Systeme möglich
  • Nutzung per Karte oder Mobile Wallet
  • Einfache Nutzung für Mitarbeiter:innen  

FAQ

Häufige Fragen zur Abrechnung von Sachbezügen

Wie wird ein Sachbezug in der Lohnabrechnung erfasst?

Zunächst werden Art und Wert des Sachbezugs bestimmt. Anschließend wird geprüft, welche steuerliche und sozialversicherungsrechtliche Behandlung gilt. Danach wird der Vorteil mit einer passenden Lohnart und den entsprechenden Kennzeichen im Abrechnungssystem erfasst.

Welche Lohnart wird für einen Sachbezug verwendet?

Die passende Lohnart hängt vom Sachbezug und vom eingesetzten Abrechnungssystem ab. Wichtig sind eine eindeutige Bezeichnung sowie die korrekten Steuer- und Sozialversicherungskennzeichen. Eine pauschale Lohnart für alle Sachbezugsarten ist nicht sinnvoll.

Muss der 50-Euro-Sachbezug auf der Lohnabrechnung stehen?

Der Sachbezug muss in der Lohnabrechnung und den lohnsteuerlichen Aufzeichnungen korrekt berücksichtigt werden. Wie er auf der Entgeltabrechnung dargestellt wird, hängt vom Abrechnungssystem, der Lohnart und dem jeweiligen Sachverhalt ab.

Zählt ein Sachbezug zum Bruttogehalt?

Ein Sachbezug kann steuerlich Arbeitslohn darstellen, wird aber nicht als frei verfügbares Geld ausgezahlt. Ob und in welcher Höhe Steuern und Sozialversicherungsbeiträge anfallen, hängt von der Art des Sachbezugs und den erfüllten Voraussetzungen ab.

Wie wird die 50-Euro-Freigrenze geprüft?

Für die Prüfung werden die relevanten, nach § 8 Abs. 2 Satz 1 EStG bewerteten Vorteile des jeweiligen Kalendermonats zusammengerechnet. Übersteigen sie insgesamt 50 Euro, ist die Freigrenze überschritten. 

Können mehrere Sachbezüge gleichzeitig gewährt werden?

Ja. Allerdings gelten je nach Leistung unterschiedliche steuerliche Regeln. Bei der 50-Euro-Freigrenze müssen die relevanten Sachbezüge des jeweiligen Kalendermonats gemeinsam betrachtet werden. Andere Benefits können eigenen Freigrenzen, Freibeträgen oder Bewertungsregeln unterliegen. 

Was passiert, wenn die 50-Euro-Freigrenze überschritten wird?

Wird die Freigrenze überschritten, greift die Begünstigung nach § 8 Abs. 2 Satz 11 EStG für die relevanten Vorteile dieses Monats nicht. Es wird nicht nur der Betrag oberhalb von 50 Euro betrachtet. 

Kann ein Sachbezug nachträglich korrigiert werden?

Wurde ein Sachbezug verspätet oder falsch berücksichtigt, müssen der betroffene Monat, der anzusetzende Wert und die steuerliche Behandlung erneut geprüft werden. Je nach Ergebnis kann eine Korrekturabrechnung erforderlich sein.

Kann der 50-Euro-Sachbezug per Gehaltsumwandlung gewährt werden?

Für Gutscheine und Geldkarten, auf die die 50-Euro-Freigrenze angewendet werden soll, ist eine Gehaltsumwandlung nicht möglich. Die Leistung muss zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden. 
Fazit

Sachbezug korrekt und einfach abrechnen

Eine korrekte Sachbezugsabrechnung beginnt bereits vor der eigentlichen Lohnabrechnung. Zuerst müssen Art, Wert und steuerliche Behandlung des Benefits feststehen. Anschließend lässt sich der Sachbezug mit der passenden Lohnart im richtigen Monat erfassen.

Klare Zuständigkeiten, vollständige Übergabedaten und eine monatliche Prüfung helfen dabei, Fehler zu vermeiden. Eine digitale Sachbezugslösung kann den Prozess zusätzlich vereinfachen und dafür sorgen, dass der Benefit auch bei vielen Mitarbeiter:innen gut zu verwalten bleibt.

Beratung zum 50-Euro-Sachbezug für Unternehmen

Sie möchten den 50-Euro-Sachbezug einführen oder Ihre bestehenden Prozesse vereinfachen? Wir zeigen Ihnen, wie die Pluxee Benefits Card zu Ihrem Unternehmen passt und wie Sie den Sachbezug digital bereitstellen können. 
 

✅ Passende Lösung finden
✅ Einfach einführen
✅ Budgets sicher planen