Sachbezug einfach erklärt: Regeln, Beispiele und Steuervorteile

Sachbezüge bieten Unternehmen die Möglichkeit, Mitarbeiter:innen zusätzlich zum Gehalt zu unterstützen. Je nach Leistung gelten unterschiedliche steuerliche Regeln und Voraussetzungen. Dieser Überblick erklärt die wichtigsten Formen, Grenzen und Möglichkeiten für Unternehmen.

Sachbezug einfach erklärt

Das Wichtigste im Überblick

  • Sachbezüge werden nicht als frei verfügbares Geld gewährt. Dazu können Waren, Dienstleistungen sowie bestimmte Gutscheine und Geldkarten gehören. Die steuerliche Grundlage bildet § 8 EStG.
  • Für bestimmte Sachbezüge gilt eine monatliche Freigrenze von 50 Euro. Die gesetzlichen Voraussetzungen müssen dabei erfüllt sein. Die Pluxee-Seite zum 50-Euro-Sachbezug erklärt die Regel im Detail.
  • Die 50 Euro sind eine Freigrenze, kein Freibetrag. Wird die Freigrenze überschritten, greift die Begünstigung des § 8 Abs. 2 Satz 11 EStG für den gesamten relevanten Sachbezug dieses Monats nicht. 
  • Nicht jede steuerfreie oder steuerbegünstigte Arbeitgeberleistung ist steuerrechtlich ein Sachbezug. 
  • Ein Sachbezug ist nicht automatisch steuerfrei. Entscheidend sind Art, Wert und steuerliche Voraussetzungen der jeweiligen Leistung. 
  • Für den Essenszuschuss, das Jobticket, das Dienstrad, den Kinderbetreuungszuschuss und die betriebliche Gesundheitsförderung gelten jeweils eigene steuerliche Regeln und Voraussetzungen. 
  • Mehrere Benefits können miteinander kombiniert werden, wenn die Voraussetzungen jeder einzelnen Leistung erfüllt sind. 


Sachbezug einfach erklärt

Was ist ein Sachbezug?

Ein Sachbezug ist eine Arbeitgeberleistung, die Mitarbeiter:innen nicht als frei verfügbares Geld, sondern beispielsweise als Ware oder Dienstleistung erhalten. 

Bestimmte Gutscheine und Sachbezugskarten (Geldkarten) können ebenfalls als Sachbezug gelten, wenn sie ausschließlich zum Bezug von Waren oder Dienstleistungen berechtigen und die gesetzlichen Voraussetzungen erfüllen. Die steuerliche Grundlage bildet § 8 Einkommensteuergesetz. 

Ein bekanntes Beispiel ist der steuerfreie 50-Euro-Sachbezug. Er kann bis zur monatlichen Freigrenze von 50 Euro steuer- und sozialversicherungsfrei bleiben, wenn die gesetzlichen Voraussetzungen erfüllt sind. 

Nicht jede steuerfreie oder steuerbegünstigte Arbeitgeberleistung ist steuerrechtlich ein Sachbezug. Für Essenszuschuss, Jobticket, Dienstrad, Kinderbetreuungszuschuss und betriebliche Gesundheitsförderung gelten jeweils eigene steuerliche Regeln. 

Typische Beispiele für Sachbezüge sind: 

  • geeignete Sachbezugskarten, 
  • bestimmte Einkaufs- und Tankgutscheine, 
  • Waren oder Dienstleistungen, 
  • unter bestimmten Voraussetzungen Mahlzeiten oder Verpflegungsleistungen, 
  • die private Nutzung betrieblicher Fahrzeuge.

Wichtig: Ein Sachbezug ist nicht automatisch steuerfrei. Entscheidend sind die Art und der Wert der Leistung sowie die gesetzlichen Voraussetzungen.  

Sachbezug und geldwerter Vorteil: Was ist der Unterschied?

Ein geldwerter Vorteil ist ein wirtschaftlicher Vorteil, den Mitarbeiter:innen aus ihrem Arbeitsverhältnis erhalten. Ein Sachbezug bezeichnet eine nicht in Geld bestehende Einnahme. 

Die Begriffe beschreiben damit nicht zwei gegensätzliche steuerliche Kategorien. Ein Sachbezug kann vielmehr einen geldwerten Vorteil darstellen. 


Begriff Einfach erklärt Beispiel
Geldwerter Vorteil wirtschaftlich messbarer Vorteil private Nutzung eines Dienstwagens
Sachbezug  nicht in Geld bestehende Einnahme Ware oder Dienstleistung, Sachbezugskarte
Geldleistung  frei verfügbares Geld Überweisung oder Barzahlung


Voraussetzungen Sachbezug

Welche Voraussetzungen gelten für den 50-Euro-Sachbezug?

Damit der 50-Euro-Sachbezug steuer- und sozialversicherungsfrei bleiben kann, müssen die gesetzlichen Voraussetzungen erfüllt sein. 

Dazu zählen insbesondere die monatliche 50-Euro-Freigrenze, die zusätzliche Gewährung zum ohnehin geschuldeten Arbeitslohn sowie die korrekte Ausgestaltung von Gutscheinen und Sachbezugskarten. Für Gutscheine und Sachbezugskarten gelten zudem besondere Anforderungen zur Abgrenzung von Sach- und Geldleistungen. 

Welche gesetzlichen Anforderungen für Freigrenze, Gutscheine und Sachbezugskarten (Geldkarten) gelten, erfahren Sie in unserem Überblick zu den Voraussetzungen für den 50-Euro-Sachbezug. 

Sachbezug & Steuern

Welche Sachbezüge und steuerlich begünstigten Arbeitgeberleistungen gibt es?

Im Unternehmensalltag werden unterschiedliche Mitarbeiter-Benefits häufig gemeinsam unter dem Thema Sachbezug betrachtet. Steuerrechtlich müssen die Leistungen jedoch voneinander unterschieden werden, da unterschiedliche Grenzen, Voraussetzungen und Besteuerungsregeln gelten. 


Steuerliche Differenzierung von zusätzlichen Leistungen.
Leistung Steuerliche Einordnung Grenze/Umfang
50-Euro-Sachbezug steuerfrei bei Erfüllung der Voraussetzungen 50 € monatlich pro Mitarbeiter:in
Aufmerksamkeiten gehören unter Voraussetzungen nicht zum Arbeitslohn (steuerfrei gemäß  Voraussetzungen)  bis 60 € je besonderem persönlichen Ereignis (R 19.6 LStR) 
Essenszuschuss steuerbegünstigt 2027 regulär bis 7,80 € je Arbeitstag 
Jobticket eigene Steuerbefreiung bzw. Besteuerungsregeln abhängig von der Gestaltung
Dienstrad steuerfrei oder steuerbegünstigt abhängig vom Modell
Betriebliche Gesundheitsförderung steuerfreier Freibetrag 600 € jährlich
Kinderbetreuungszuschuss eigene Steuerbefreiung abhängig von den Voraussetzungen
Erholungsbeihilfe pauschale Besteuerung möglich gesetzliche Höchstbeträge
Betriebsveranstaltung Freibetrag 110 € , maximal zwei begünstigte Veranstaltungen jährlich


Steuerfreie oder steuerbegünstigte Arbeitgeberleistungen: Was ist der Unterschied?

Steuerfrei und steuerbegünstigt bedeuten nicht dasselbe. Bei einer steuerfreien Arbeitgeberleistung fällt innerhalb der gesetzlichen Voraussetzungen keine Lohnsteuer an. Ob die Leistung auch sozialversicherungsfrei ist, hängt von der jeweiligen Regelung ab. 

Steuerbegünstigte Leistungen können dagegen beispielsweise pauschal besteuert, nach einem amtlichen Sachbezugswert bewertet oder durch einen Freibetrag begünstigt werden.

Steuerfreie Arbeitgeberleistungen

Bei steuerfreien Arbeitgeberleistungen fällt innerhalb der jeweiligen gesetzlichen Voraussetzungen keine Lohnsteuer an.

Steuerbegünstigte Arbeitgeberleistungen

Steuerbegünstigte Leistungen können beispielsweise pauschal versteuert werden oder besonderen Bewertungsregeln beziehungsweise Freibeträgen unterliegen.

Steuervorteil Sachbezug vs. Gehaltserhöhung

Sachbezug statt Gehaltserhöhung: Warum steuerfreie Sachbezüge die bessere Wahl sind. 

Welche steuerfreien Arbeitgeberleistungen gibt es?

Zu den steuerfreien Arbeitgeberleistungen zählen unter bestimmten Voraussetzungen beispielsweise der 50-Euro-Sachbezug, Aufmerksamkeiten zu persönlichen Anlässen, Jobticket, Dienstrad, betriebliche Gesundheitsförderung und Kinderbetreuungszuschuss. Welche steuerlichen Regeln gelten, hängt von der jeweiligen Leistung ab: 

50-Euro-Sachbezug

Der 50-Euro-Sachbezug ermöglicht Unternehmen, Mitarbeiter:innen monatlich bis zu 50 Euro steuerfrei zu gewähren.

Aufmerksamkeiten 60 €

Aufmerksamkeiten bis 60 € sind bei persönlichen Anlässen nach R 19.6 LStR zusätzlich zum Sachbezug möglich.

Jobticket

Das Jobticket folgt eigenen steuerlichen Regeln und ist von der 50-Euro-Sachbezugsregel zu unterscheiden.

Dienstrad

Beim Dienstrad hängt die steuerliche Behandlung davon ab, ob es zusätzlich oder per Entgeltumwandlung überlassen wird.

Betriebliche Gesundheitsförderung

Für betriebliche Gesundheitsförderung sind bis zu 600 Euro jährlich steuerfrei, wenn die Voraussetzungen erfüllt sind.

Kinderbetreuungszuschuss

Unternehmen können die Betreuung nicht schulpflichtiger Kinder ihrer Mitarbeiter:innen steuerfrei unterstützen.

Whitepaper: Anwendung des steuerfreien 50-Euro Sachbezugs

Profitieren Sie von praxisnahen Fallbeispielen und erfahren Sie, wie Sie die monatliche 50-€-Freigrenze für Sachbezüge rechtssicher anwenden. Entdecken Sie steuerliche Vorteile für Ihr Unternehmen und Ihre Mitarbeiter:innen – kompakt, verständlich, direkt umsetzbar. Jetzt das kostenlose Whitepaper erhalten! 


Welche steuerbegünstigten Arbeitgeberleistungen gibt es?

Nicht alle attraktiven Benefits sind vollständig steuerfrei. Auch steuerbegünstigte Leistungen können für Unternehmen und Mitarbeiter:innen finanziell interessant sein, beispielsweise durch Pauschalbesteuerung oder besondere Bewertungsregeln. 

Essenszuschuss

Mit einem Essenszuschuss können Unternehmen ihre Mitarbeiter:innen bei der Verpflegung an Arbeitstagen unterstützen.

Erholungsbeihilfe

Die Erholungsbeihilfe ist zweckgebunden und kann unter bestimmten Voraussetzungen pauschal versteuert werden.

Betriebsveranstaltungen

§ 19 EStG gewährt 110 € Freibetrag pro Person und Veranstaltung für bis zu zwei Betriebsveranstaltungen jährlich.

Was ist der Unterschied zwischen Freigrenze und Freibetrag?

Bei einer Freigrenze entfällt die Begünstigung grundsätzlich vollständig, sobald die Grenze überschritten wird. Bei einem Freibetrag bleibt dagegen der Betrag innerhalb des Freibetrags begünstigt und nur der darüberliegende Teil wird steuerlich relevant.


Freigrenze vs. Freibetrag
Beispiel Betrag Konsequenz
50-Euro-Sachbezug 50,00 €  innerhalb der Freigrenze

50-Euro-Sachbezug

50,01 € 

Freigrenze überschritten

Betriebsveranstaltung

110,00 €  innerhalb des Freibetrags
Betriebsveranstaltung 120,00 € 

10 € über dem Freibetrag


Mehr zur monatlichen Freigrenze erfahren Sie auf unserer Seite zum 50-Euro-Sachbezug.

50-Euro-Sachbezug und Essenszuschuss: Unterschiede und Kombination

Der 50-Euro-Sachbezug und der Essenszuschuss können beide für die arbeitstägliche Verpflegung genutzt werden, folgen jedoch unterschiedlichen steuerlichen Regeln. 

Beim 50-Euro-Sachbezug können Mitarbeiter:innen eine geeignete Sachbezugskarte oder einen Gutschein je nach zulässigem Einsatzbereich beispielsweise auch für Lebensmittel oder Mahlzeiten nutzen. Der Essenszuschuss ist dagegen gezielt für Mahlzeiten an Arbeitstagen vorgesehen. 

Die Leistungen sollten deshalb nicht als Entweder-oder-Lösung verstanden werden. Sie können unter den jeweiligen Voraussetzungen nebeneinander eingesetzt werden.


Tabelle: Steuerfreier 50 Euro Sachbezug vs. Essenszuschuss
Merkmal 50-Euro-Sachbezug Essenszuschuss
Einsatz flexibel innerhalb der zulässigen Einsatzmöglichkeiten, auch für Verpflegung möglich gezielt für Mahlzeiten

Maximaler Wert

50 € pro Monat

2027 bis zu 7,80 € je Arbeitstag

Arbeitstagsabhängig

nein ja
steuerliche Logik monatliche Freigrenze

eigene Regelung für Mahlzeiten und deren Sachbezugswert

Kombination Kombination mit Essenszuschuss möglich Kombination mit 50-Euro-Sachbezug möglich
typische Pluxee-Lösung Pluxee Benefits Card Pluxee Restaurant Gutschein


Welcher Benefit eignet sich wann?

50-Euro-Sachbezug: 

Sinnvoll für Unternehmen, die ihren Mitarbeiter:innen einen flexiblen monatlichen Benefit bieten möchten. Je nach Ausgestaltung kann dieser auch flexibel für Lebensmittel oder Mahlzeiten eingesetzt werden. 

Essenszuschuss: 

Sinnvoll, wenn Unternehmen gezielt die arbeitstägliche Verpflegung unterstützen möchten. Der maximale begünstigte Wert von 7,80 Euro bezieht sich 2027 auf den jeweiligen Arbeitstag und folgt damit einer anderen Logik als die monatliche 50-Euro-Freigrenze. 

Kombination: Die Leistungen sollten daher nicht als entweder/oder positioniert werden. Sie erfüllen unterschiedliche Zwecke und können als Bestandteile eines Benefit-Pakets nebeneinander eingesetzt werden. 

Welche Vorteile bieten Sachbezüge?

Sachbezüge können das Gehalt sinnvoll ergänzen und Arbeitgeber:innen sowie Mitarbeiter:innen steuerliche und finanzielle Vorteile bieten. Werden die jeweiligen Voraussetzungen erfüllt, können bestimmte Sachbezüge steuer- und sozialversicherungsfrei gewährt werden. 

Vorteile für Arbeitgeber:innen

Sachbezüge und steuerlich begünstigte Benefits können Unternehmen dabei helfen:

  • Lohnnebenkosten zu reduzieren, wenn die jeweilige Leistung steuer- und sozialversicherungsfrei gewährt werden kann. 
  • Vergütungsbudgets effizient einzusetzen, weil bei entsprechend begünstigten Leistungen mehr vom eingesetzten Budget als nutzbarer Benefit bei Mitarbeiter:innen ankommen kann. 
  • attraktive Zusatzleistungen anzubieten, ohne ausschließlich auf klassische Gehaltserhöhungen zu setzen. 
  • unterschiedliche Bedürfnisse mit Benefits für Einkauf, Verpflegung, Mobilität oder Gesundheit abzudecken. 
  • Benefit-Budgets planbar zu gestalten. 
  • Mitarbeiterbindung und Arbeitgeberattraktivität zu unterstützen. 
     

Vorteile für Mitarbeiter:innen

Mitarbeiter:innen können profitieren von:

  • einem höheren nutzbaren Nettowert des Benefits, wenn die Leistung steuer- und sozialversicherungsfrei gewährt wird. 
  • keinen oder geringeren persönlichen Abzügen gegenüber einer entsprechend höheren steuer- und sozialversicherungspflichtigen Bruttovergütung. 
  • zusätzlicher Unterstützung bei regelmäßigen Ausgaben im Alltag, beispielsweise für Einkäufe oder Mahlzeiten. 
  • unterschiedlichen Benefits passend zu den eigenen Lebensbereichen.
  • der Kombination mehrerer Arbeitgeberleistungen, wenn deren jeweilige Voraussetzungen erfüllt sind.
  • einem sichtbaren Zusatzwert neben dem regulären Gehalt. 

Der Steuervorteil kann damit auf beiden Seiten wirken: Arbeitgeber können bei entsprechend begünstigten Leistungen Lohnnebenkosten reduzieren, während Mitarbeiter:innen von einem höheren nutzbaren Wert profitieren können. Die tatsächliche Höhe ist vom konkreten Fall abhängig. 

Auf der Pluxee-Seite zum Steuervorteil werden dafür konkrete Beispielszenarien für Benefits Card und Restaurant Gutschein gegenübergestellt. 

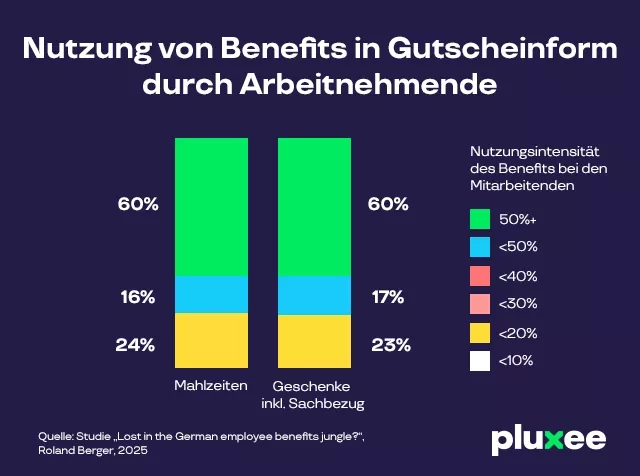
Benefits-Marktstudie von Roland Berger

In Deutschlands größter Marktanalyse hat die Unternehmensberatung Roland Berger gemeinsam mit führenden Unternehmen aus dem Employee-Benefits-Bereich – über 1.700 HR-Verantwortliche zur Zukunft von Mitarbeiter-Benefits befragt. 

Gutscheinbasierte Leistungen werden von vielen Arbeitnehmenden als ein Bargeldäquivalent wahrgenommen, das den Betrag erhöht, der ihnen jeden Monat zur Verfügung steht. 

– Fabian Neuen, Partner bei Roland Berger 

Welcher Sachbezug passt zu Ihrem Unternehmen?

Unternehmensziel Mögliche Leistung
flexiblen monatlichen Benefit anbieten 50-Euro-Sachbezug
arbeitstägliche Verpflegung unterstützen Essenszuschuss
Mobilität fördern Jobticket oder Dienstrad
Eltern unterstützen Kinderbetreuungszuschuss
Gesundheit fördern betriebliche Gesundheitsförderung, Wellbeing und Fitness
persönliche Wertschätzung ausdrücken Aufmerksamkeit bis 60 €


Unternehmen, die verschiedene Anbieter vergleichen möchten, finden im Sachbezugs-Anbieter-Vergleich wichtige Kriterien für die Auswahl einer passenden Lösung. 
 

Sachbezüge passend zum Unternehmen gestalten

Welche Lösung passt, hängt unter anderem davon ab, welches Ziel der Benefit erfüllen und welche Zielgruppe erreicht werden soll. Der Pluxee Benefits Guide liefert Orientierung verschiedener Benefits nach Nutzen, Kosten, Steuereffekt und Umsetzungsaufwand. 

Fazit: Sachbezüge einfach und passend einsetzen

Sachbezüge und steuerlich begünstigte Arbeitgeberleistungen geben Unternehmen verschiedene Möglichkeiten, Mitarbeiter:innen einen Mehrwert neben dem Gehalt zu bieten. Entscheidend ist, die einzelnen Leistungen steuerlich sauber voneinander abzugrenzen und die jeweils geltenden Voraussetzungen einzuhalten.

Der monatliche 50-Euro-Sachbezug bietet einen flexiblen Benefit, während Leistungen wie Essenszuschuss, Jobticket, Dienstrad, Kinderbetreuungszuschuss oder betriebliche Gesundheitsförderung jeweils eigene Schwerpunkte und steuerliche Regeln haben. Unternehmen müssen sich dabei nicht auf eine einzelne Lösung beschränken.

Wer Benefits gezielt kombiniert, kann unterschiedliche Bedürfnisse der Belegschaft abdecken und zugleich steuerliche Gestaltungsmöglichkeiten nutzen. Für den direkten Vergleich zwischen klassischer Gehaltserhöhung, Benefits Card und Restaurant Gutschein bietet Pluxee ergänzende Beispielrechnungen zum Steuervorteil von Sachbezügen. 

Fragen und Antworten

FAQ: Häufige Fragen zum Sachbezug

Wie hoch ist der steuerfreie Sachbezug 2027?

Für bestimmte Sachbezüge gilt 2027 eine monatliche Freigrenze von 50 Euro. Die gesetzlichen Voraussetzungen müssen erfüllt sein. Weitere Details erklärt die Pluxee-Seite zum 50-Euro-Sachbezug.  

Ist der 50-Euro-Sachbezug ein Freibetrag oder eine Freigrenze?

Der 50-Euro-Sachbezug unterliegt einer Freigrenze. Wird die relevante Grenze überschritten, greift die Steuerbefreiung über diese Freigrenze nicht nur für den übersteigenden Anteil.  

Können mehrere Sachbezüge und Mitarbeiter-Benefits kombiniert werden?

Verschiedene Benefits können grundsätzlich nebeneinander eingesetzt werden. Entscheidend ist, dass die steuerlichen Voraussetzungen jeder Leistung separat erfüllt werden. 

Können 50-Euro-Sachbezug und Essenszuschuss kombiniert werden?

Ja, beide Leistungen folgen unterschiedlichen steuerlichen Regelungen und können bei Erfüllung der jeweiligen Voraussetzungen nebeneinander eingesetzt werden.

Kann der 50-Euro-Sachbezug für Lebensmittel oder Mahlzeiten genutzt werden?

Das ist möglich, wenn der verwendete Gutschein oder die Sachbezugskarte die gesetzlichen Anforderungen erfüllt und die jeweiligen Akzeptanzstellen beziehungsweise Einsatzmöglichkeiten den Kauf zulassen. Die Anforderungen an Gutscheine und Sachbezugskarten (Geldkarten) ergeben sich insbesondere aus § 8 EStG. 

Können nicht genutzte 50 Euro auf den nächsten Monat übertragen werden?

Bereits aufgeladenes Guthaben auf einer Sachbezugskarte kann grundsätzlich angespart und später genutzt werden, sofern die Kartenlösung dies zulässt. Die monatliche 50-Euro-Freigrenze selbst lässt sich jedoch nicht übertragen. Lädt der Arbeitgeber beispielsweise im Folgemonat 100 Euro statt 50 Euro auf, wird die Freigrenze überschritten und grundsätzlich der gesamte Betrag steuer- und sozialversicherungspflichtig. Maßgeblich ist das Zuflussprinzip: Bei einer Sachbezugs- bzw. Geldkarte erfolgt der Zufluss grundsätzlich mit der Aufladung, nicht erst bei der späteren Nutzung des Guthabens. 

Darf der 50-Euro-Sachbezug bar ausgezahlt werden?

Nein. Eine Barauszahlung ist eine Geldleistung und kein Sachbezug im Sinne der 50-Euro-Sachbezugsregel. Auch Gutscheine und Geldkarten werden nur unter den in § 8 EStG festgelegten Voraussetzungen als Sachbezug behandelt.

Welche Gutscheine und Geldkarten gelten als Sachbezug?

Gutscheine und Geldkarten müssen unter anderem ausschließlich zum Bezug von Waren oder Dienstleistungen berechtigen und die gesetzlichen Voraussetzungen erfüllen. Details finden Sie in § 8 EStG und auf der Pluxee-Seite zu steuerfreie Gutscheine für Mitarbeiter:innen. 
 

Müssen Sachbezüge in der Lohnabrechnung dokumentiert werden?

Sachbezüge müssen grundsätzlich nachvollziehbar dokumentiert und im Lohnkonto erfasst werden. Dabei sind unter anderem Art, Wert und Zeitraum des Sachbezugs relevant. Je nach Benefit können zusätzliche Nachweise erforderlich sein. Für bestimmte Sachbezüge sind unter den gesetzlichen Voraussetzungen Aufzeichnungserleichterungen möglich.

Können Teilzeitkräfte und Minijobber:innen Sachbezüge erhalten?

Auch Teilzeitkräfte und geringfügig Beschäftigte können grundsätzlich Arbeitgeberleistungen in Form von Sachbezügen erhalten. Ob eine Leistung steuerfrei oder steuerbegünstigt bleibt, richtet sich nach den Voraussetzungen der jeweiligen Regelung. 
Pluxee – eine Welt voller Möglichkeiten

Weitere HR-Lösungen: Benefits im Überblick

Steuerfreier Sachbezug

Die Benefits Card ist das ideale Instrument, damit Unternehmen ihrer Belegschaft den steuerfreien Sachbezug von bis zu 50 Euro im Monat und Person gewähren können.

Pluxee Bike

Ein Dienstrad zählt zu den attraktivsten Benefits. Mit Fahrrad oder E-Bike Geld sparen, fit bleiben und nachhaltig pendeln. Jetzt Pluxee Bike leasen!

Essenszuschuss

Der Restaurant Gutschein ist ein Essensgutschein oder Essensmarke, der eine steuerbegünstigte Verpflegung für Unternehmen ermöglicht.