Prämien für Mitarbeitende: Steuern, Beispiele und Alternativen
Prämien sind eine Möglichkeit, besondere Leistungen, Erfolge oder Engagement zusätzlich zum regulären Gehalt zu honorieren. Doch wie werden Prämien versteuert?
Sind Sonderzahlungen steuerfrei möglich? Und wann können Sachbezüge oder andere Arbeitgeberleistungen eine Alternative zur klassischen Geldprämie sein?
Kurzantwort: Geldprämien und Bonuszahlungen zählen grundsätzlich zum steuerpflichtigen Arbeitslohn. Bestimmte Sachbezüge und Arbeitgeberleistungen können dagegen unter gesetzlichen Voraussetzungen steuerfrei oder steuerbegünstigt sein. Entscheidend ist deshalb nicht nur die Höhe der Prämie, sondern auch die Form der Leistung. |
Was sind Prämien und Sonderzahlungen?
Eine Prämie ist eine zusätzliche Leistung des Arbeitgebers. Sie kann besondere Leistungen, Erfolge oder bestimmte Anlässe honorieren.
Der Begriff Sonderzahlung ist weiter gefasst.
Typische Beispiele sind:
- Leistungsprämien
- Erfolgsprämien
- Bonuszahlungen
- Weihnachtsgeld
- Urlaubsgeld
- einmalige Sonderzahlungen
Prämie, Bonus und Sonderzahlung werden im Alltag häufig ähnlich verwendet. Für die steuerliche Behandlung ist jedoch nicht die Bezeichnung entscheidend, sondern die konkrete Ausgestaltung der Leistung.
Wird die Prämie in Geld ausgezahlt, handelt es sich grundsätzlich um steuerpflichtigen Arbeitslohn. Wird stattdessen eine Sachleistung gewährt, können andere steuerliche Regeln gelten. Einen Überblick bietet der Pluxee-Ratgeber zum Sachbezug und seinen steuerlichen Voraussetzungen.
Welche Prämien können Arbeitgeber zahlen?
Unternehmen können Prämien für unterschiedliche Ziele einsetzen:
| Prämienart | Typischer Einsatz |
|---|---|
| Leistungsprämie | besondere individuelle oder gemeinsame Leistung |
| Erfolgsprämie | Erreichen definierter Unternehmens- oder Teamziele |
| Bonuszahlung | besondere Ergebnisse oder Zielerreichung |
| Sonderzahlung | einmalige zusätzliche Vergütung |
| Sachprämie | Anerkennung durch eine Sachleistung |
| Aufmerksamkeit | persönlicher Anlass wie Geburtstag oder Hochzeit |
Für langfristige Vergütungsmodelle ist eine einzelne Prämie von einem strukturierten Bonussystem zu unterscheiden. Ein Bonussystem legt beispielsweise fest, welche Ziele belohnt werden, wie die Leistung gemessen wird und wann eine Auszahlung erfolgt.
Wie werden Prämien und Sonderzahlungen versteuert?
Geldprämien sind grundsätzlich steuerpflichtiger Arbeitslohn.
Einmalige oder unregelmäßige Prämien und Bonuszahlungen werden lohnsteuerlich regelmäßig als sonstige Bezüge behandelt. Dazu können beispielsweise Leistungsboni, Weihnachtsgeld oder einmalige Sonderzahlungen gehören.
Vereinfacht wird die voraussichtliche Jahreslohnsteuer einmal ohne und einmal mit dem sonstigen Bezug berechnet. Der Unterschiedsbetrag entspricht der Lohnsteuer, die auf den sonstigen Bezug entfällt. Dieses Verfahren ist in § 39b Absatz 3 EStG geregelt.
Gibt es einen besonderen Steuersatz für Bonuszahlungen?
Nein. Für Bonuszahlungen gibt es keinen eigenen gesetzlichen Bonussteuersatz.
Dass die Abzüge bei einer Sonderzahlung im Auszahlungsmonat vergleichsweise hoch erscheinen können, hängt mit der Berechnung anhand des voraussichtlichen Jahresarbeitslohns und dem progressiven Einkommensteuertarif zusammen.
Die Aussage „Ein Bonus wird immer höher besteuert als das normale Gehalt“ ist deshalb zu pauschal. Die tatsächliche Belastung hängt unter anderem vom Jahreseinkommen und den persönlichen Lohnsteuermerkmalen ab.
Eine vertiefende Einordnung bietet unser Beitrag „Steuerfreie Bonuszahlung? Was möglich ist und welche Alternativen es gibt“.
Fallen auf Prämien Sozialversicherungsbeiträge an?
Grundsätzlich ja.
Einmalige Geldprämien gelten sozialversicherungsrechtlich regelmäßig als einmalig gezahltes Arbeitsentgelt, wenn sie dem Arbeitsentgelt zuzurechnen sind und nicht für einen einzelnen Abrechnungszeitraum gezahlt werden.
Die Zahlung wird grundsätzlich dem Abrechnungszeitraum zugeordnet, in dem sie ausgezahlt wird. Beiträge fallen bis zur jeweils maßgeblichen anteiligen Jahres-Beitragsbemessungsgrenze an. Einzelheiten erläutert die Deutsche Rentenversicherung zu Einmalzahlungen.
Bei Zahlungen zwischen Januar und März kann unter bestimmten Voraussetzungen die sogenannte Märzklausel relevant werden. Die gesetzliche Grundlage enthält § 23a SGB IV.
Beispiel: Wie wird eine Geldprämie behandelt?
Ein Unternehmen möchte eine besondere Leistung mit einer einmaligen Prämie von 1.000 Euro honorieren.
Die Zahlung erfolgt zusätzlich zum regulären Gehalt.
Grundsätzlich gilt:
- Die 1.000 Euro zählen zum Arbeitslohn.
- Auf die Prämie fällt Lohnsteuer an.
- In der Regel fallen auch Sozialversicherungsbeiträge an.
- Der ausgezahlte Nettobetrag liegt deshalb unter 1.000 Euro.
Wie viel tatsächlich netto ankommt, hängt unter anderem vom Gehalt, den persönlichen Lohnsteuermerkmalen, der Krankenkasse und der bisherigen Ausschöpfung der Beitragsbemessungsgrenzen ab.
Ein pauschales Nettoergebnis für eine 1.000-Euro-Prämie wäre deshalb nicht seriös.
Sind Prämien für Mitarbeitende steuerfrei?
Klassische Geldprämien sind grundsätzlich nicht steuerfrei.
Steuerliche Vorteile können entstehen, wenn Arbeitgeber statt einer Geldzahlung eine Leistung nutzen, für die das Steuerrecht eine besondere Begünstigung vorsieht.
Wichtig ist die Unterscheidung zwischen:
- steuerpflichtiger Geldprämie
- steuerfreiem Sachbezug
- gesetzlich steuerbefreiter Arbeitgeberleistung
- pauschal versteuerter Sachzuwendung
Diese Kategorien sind nicht gleichbedeutend. Auch ein zweckgebundener Geldzuschuss oder eine nachträgliche Kostenerstattung ist grundsätzlich eine Geldleistung und nicht automatisch ein Sachbezug. Das stellt das Bundesministerium der Finanzen in seiner Abgrenzung von Geldleistung und Sachbezug klar.
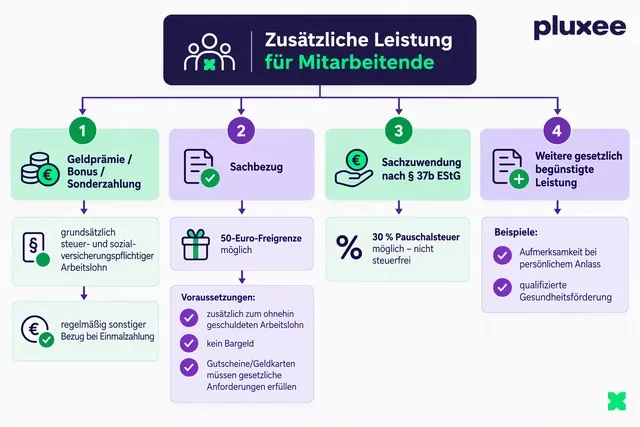
Die folgende Übersicht zeigt die grundlegende Entscheidungssystematik:
Geldprämie oder Sachbezug: Was ist der Unterschied?
Ein Sachbezug kann unter bestimmten Voraussetzungen eine Alternative oder Ergänzung zur klassischen Geldprämie sein.
| Geldprämie | Sachbezug |
|---|---|
| Auszahlung in Geld | Sachleistung oder begünstigter Gutschein beziehungsweise Geldkarte |
| grundsätzlich steuerpflichtig | unter Voraussetzungen steuerfrei möglich |
| frei verfügbar | gesetzliche Anforderungen an die Verwendung |
| keine 50-Euro-Freigrenze | monatliche 50-Euro-Freigrenze möglich |
| regelmäßig steuer- und beitragspflichtig | bei erfüllten Voraussetzungen steuer- und beitragsfrei möglich |
Nach § 8 EStG können bestimmte Sachbezüge bis zu einer monatlichen Freigrenze von 50 Euro außer Ansatz bleiben. Bei Gutscheinen und Geldkarten muss die Leistung außerdem zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden.
| Wichtig: Es handelt sich um eine Freigrenze und nicht um einen Freibetrag. Wird die Freigrenze überschritten, greift die Begünstigung grundsätzlich für den gesamten relevanten Sachbezug dieses Monats nicht. |
Die Voraussetzungen, Beispiele und Unterschiede erklärt Pluxee ausführlich auf der Seite zum 50-Euro-Sachbezug.
Was bedeutet „zusätzlich zum ohnehin geschuldeten Arbeitslohn“?
Für verschiedene steuerliche Begünstigungen ist entscheidend, dass die Leistung zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt wird.
Vereinfacht bedeutet das:
- Die Leistung darf nicht auf den bestehenden Gehaltsanspruch angerechnet werden.
- Das Gehalt darf nicht zugunsten der Leistung reduziert werden.
- Die Leistung darf keine bereits vereinbarte Gehaltserhöhung ersetzen.
- Bei Wegfall der Leistung darf sich das reguläre Gehalt nicht automatisch erhöhen.
Diese Voraussetzungen enthält § 8 Absatz 4 EStG.
Eine bereits zugesagte Geldprämie kann deshalb nicht ohne Weiteres in einen steuerfreien Sachbezug umgewandelt werden. Mehr dazu erfahren Sie im Pluxee-Ratgeber zum Zusätzlichkeitserfordernis bei steuerfreien Zusatzleistungen.
Welche Alternativen zur klassischen Geldprämie gibt es?
Nicht jede Form der Anerkennung muss als Geldprämie ausgezahlt werden.
| Arbeitgeberziel | Mögliche Lösung |
|---|---|
| besondere Leistung einmalig honorieren | Geld- oder Sachprämie |
| regelmäßig Wertschätzung zeigen | 50-Euro-Sachbezug |
| persönlichen Anlass würdigen | Aufmerksamkeit |
| Gesundheit fördern | begünstigte Gesundheitsleistung & Wellbeing |
| größere Sachzuwendung ermöglichen | gegebenenfalls Pauschalversteuerung nach § 37b EStG |
| langfristige Leistungsanreize schaffen | strukturiertes Bonus- oder Anreizsystem |
Welche Benefits zum Unternehmen, Budget und zur Belegschaft passen, zeigt der Pluxee Benefits-Guide.
50-Euro-Sachbezug
Bestimmte Sachbezüge können unter den Voraussetzungen des § 8 EStG bis zu 50 Euro pro Monat steuerfrei bleiben.
Bei Gutscheinen und Geldkarten gelten zusätzliche Anforderungen. Sie müssen insbesondere ausschließlich zum Bezug von Waren oder Dienstleistungen berechtigen und die gesetzlichen Kriterien erfüllen. Eine Barauszahlung ist nicht zulässig.
Der Sachbezug eignet sich insbesondere für regelmäßige Wertschätzung, während eine Geldprämie eher eine konkrete einmalige Leistung honorieren kann.
Mit der Pluxee Benefits Card lässt sich der 50-Euro-Sachbezug digital bereitstellen und verwalten. Bei Einhaltung der gesetzlichen Voraussetzungen können Unternehmen damit monatlich bis zu 50 Euro Sachbezug bereitstellen.
Aufmerksamkeiten bei persönlichen Anlässen
Sachaufmerksamkeiten können bei einem persönlichen Anlass unter bestimmten Voraussetzungen bis zu 60 Euro inklusive Umsatzsteuer lohnsteuerfrei bleiben.
Als persönliche Anlässe kommen beispielsweise ein Geburtstag, eine Hochzeit oder die Geburt eines Kindes infrage.
Wichtig: Die 60-Euro-Regel ist keine allgemeine monatliche Freigrenze für Mitarbeitergeschenke und gilt nicht für Geldzahlungen.
Weitere Beispiele und Voraussetzungen erläutert der Pluxee-Beitrag über steuerfreie Geschenke für Mitarbeiter:innen.
Betriebliche Gesundheitsförderung
Leistungen zur Verhinderung und Verminderung von Krankheitsrisiken sowie zur Gesundheitsförderung können nach § 3 Nr. 34 EStG bis zu 600 Euro pro Mitarbeiter:in und Kalenderjahr steuerfrei sein.
Voraussetzungen sind unter anderem:
- zusätzliche Gewährung zum Arbeitslohn
- die erforderliche Qualität
- Zweckbindung und Zielgerichtetheit
- Erfüllung der Anforderungen der §§ 20 und 20b SGB V
Nicht jedes Fitnessstudio-Abo oder Wellnessangebot erfüllt automatisch diese Voraussetzungen.
Für Unternehmen, die körperliche Fitness, mentale Gesundheit und Prävention als Benefit bündeln möchten, bietet Pluxee Wellbeing eine zentrale Lösung mit digitalen und lokalen Angeboten.
Pauschal versteuerte Sachzuwendungen
Bestimmte Sachzuwendungen können nach § 37b EStG mit einem Pauschsteuersatz von 30 Prozent versteuert werden.
Die Regelung betrifft Sachzuwendungen, die zusätzlich zur vereinbarten Leistung oder zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden. Sie gilt nicht für klassische Geldprämien.
Welche Prämie passt zu welchem Ziel?
Die steuerliche Behandlung sollte nicht das einzige Entscheidungskriterium sein.
Eine Geldprämie kann sinnvoll sein, wenn ein Unternehmen einen außergewöhnlichen Erfolg unmittelbar honorieren möchte.
Ein Sachbezug kann besser passen, wenn Arbeitgeber regelmäßig Wertschätzung zeigen und den eingesetzten Benefit im Alltag sichtbar machen möchten.
Ein Bonussystem eignet sich eher für langfristige und klar definierte Leistungsanreize.
Die entscheidende Frage lautet deshalb nicht: Wie können wir jede Prämie steuerfrei auszahlen?
Sondern:
Welche Form der Anerkennung passt zum Anlass, zum Vergütungsmodell und zu den steuerlichen Rahmenbedingungen?
Einen konkreten Vergleich zwischen klassischer Gehaltserhöhung und steuerlich begünstigten Benefits bietet Pluxee unter Sachbezug statt Gehaltserhöhung.
Was sollten Arbeitgeber bei Prämien beachten?
Neben Steuer und Sozialversicherung können arbeitsrechtliche Fragen relevant sein.
Ein Anspruch auf eine Prämie kann sich beispielsweise ergeben aus:
- Arbeitsvertrag
- Tarifvertrag
- Betriebsvereinbarung
- Gesamtzusage
- betrieblicher Übung
Auch der arbeitsrechtliche Gleichbehandlungsgrundsatz kann relevant sein, wenn freiwillige Prämien nur bestimmten Mitarbeiter:innen gewährt werden.
Unternehmen sollten deshalb transparente und sachlich nachvollziehbare Kriterien definieren. Freiwilligkeits-, Widerrufs- und Rückzahlungsklauseln sollten vor ihrer Verwendung arbeitsrechtlich geprüft werden.
Welche steuerfreien Sonderprämien gelten 2026 noch?
Frühere Sonderregelungen dürfen nicht mit dauerhaft geltenden Arbeitgeberleistungen verwechselt werden.
Inflationsausgleichsprämie
Die Inflationsausgleichsprämie konnte zwischen dem 26. Oktober 2022 und dem 31. Dezember 2024 unter den gesetzlichen Voraussetzungen bis zu insgesamt 3.000 Euro steuerfrei gewährt werden.
Der Zeitraum ist in § 3 Nr. 11c EStG festgelegt. Die Regelung ist ausgelaufen. Eine Auszahlung im Jahr 2026 kann nicht mehr als Inflationsausgleichsprämie behandelt werden.
Entlastungsprämie 2026
Eine 2026 diskutierte steuer- und abgabenfreie Entlastungsprämie von bis zu 1.000 Euro ist keine geltende Steuerbefreiung. Der Bundesrat verweigerte seine Zustimmung. Die Bundesregierung erklärte am 13. Mai 2026, dass das Vorhaben nicht weiterverfolgt wird.
Unternehmen sollten die Entlastungsprämie deshalb nicht als verfügbare steuerfreie Prämie einplanen.
Fazit: Prämien richtig einsetzen
Prämien und Sonderzahlungen können besondere Leistungen und Engagement gezielt honorieren.
Für Arbeitgeber sind vor allem fünf Punkte wichtig:
- Geldprämien sind grundsätzlich steuer- und sozialversicherungspflichtig.
- Einen besonderen Bonussteuersatz gibt es nicht.
- Sachbezüge können unter gesetzlichen Voraussetzungen steuerfrei bleiben.
- Die 50-Euro-Grenze ist eine Freigrenze, kein Freibetrag.
- Pauschal versteuerte Sachzuwendungen sind nicht steuerfrei.
Statt ausschließlich nach einer „steuerfreien Prämie“ zu suchen, sollten Unternehmen prüfen, welche Form der Anerkennung zum Anlass, zur Zielgruppe und zur eigenen Benefit-Strategie passt.
50 € Sachbezug digital umsetzen
Mit der Pluxee Benefits Card bieten Sie Ihren Mitarbeiter:innen einen attraktiven Sachbezug und verwalten die Lösung digital.
✅ 50 Euro Sachbezug pro Monat
✅ Digitale Verwaltung über App
✅ Einfache Nutzung
FAQ: Häufige Fragen zu Prämien und Sonderzahlungen
Sind Prämien für Mitarbeitende steuerfrei?
Klassische Geldprämien sind grundsätzlich steuerpflichtiger Arbeitslohn. Bestimmte Sachbezüge und Arbeitgeberleistungen können dagegen unter gesetzlichen Voraussetzungen steuerfrei oder steuerbegünstigt sein.
Wie wird eine Prämie versteuert?
Einmalige Geldprämien werden lohnsteuerlich regelmäßig als sonstiger Bezug behandelt. Die Lohnsteuer wird anhand des voraussichtlichen Jahresarbeitslohns berechnet.
Gibt es einen besonderen Steuersatz für Bonuszahlungen?
Nein. Es gibt keinen eigenen gesetzlichen Bonussteuersatz. Die tatsächliche Lohnsteuer hängt unter anderem vom Jahresarbeitslohn und den persönlichen Lohnsteuermerkmalen ab.
Fallen auf Sonderzahlungen Sozialversicherungsbeiträge an?
Grundsätzlich ja. Einmalige Geldprämien gelten regelmäßig als einmalig gezahltes Arbeitsentgelt und sind bis zu den maßgeblichen anteiligen Beitragsbemessungsgrenzen beitragspflichtig.
Können Arbeitgeber 50 Euro monatlich steuerfrei auszahlen?
Nein, nicht einfach als Geldzahlung. Die 50-Euro-Freigrenze gilt für bestimmte Sachbezüge, wenn alle gesetzlichen Voraussetzungen erfüllt sind.
Ist die 50-Euro-Grenze ein Freibetrag?
Nein. Die 50-Euro-Grenze für Sachbezüge ist eine Freigrenze. Wird sie überschritten, kann grundsätzlich der gesamte betreffende Sachbezug steuerpflichtig werden.
Ist eine pauschal versteuerte Prämie steuerfrei?
Nein. Eine pauschal versteuerte Sachzuwendung bleibt steuerpflichtig. Unter bestimmten Voraussetzungen übernimmt der Arbeitgeber lediglich die pauschale Steuer.
this article on social media